 Na sygnale
 7°C
Kalkulator kredytu gotówkowego: jak policzyć ratę, RRSO i całkowity koszt
W skrócie
Ratę równą kredytu gotówkowego policzysz wzorem annuitetowym z trzech danych: kwoty, oprocentowania nominalnego i liczby rat. O koszcie decydują jednak RRSO i całkowita kwota do zapłaty, bo obejmują prowizję i ubezpieczenie, których sama rata nie pokazuje. Dlatego oferty porównuje się po RRSO i kwocie do zapłaty, nie po racie. Koszty pozaodsetkowe ustawa ogranicza do 45% kwoty kredytu.
Jak obliczyć ratę kredytu gotówkowego?
Ratę równą (annuitetową) liczy się wzorem, w którym r to oprocentowanie roczne podzielone przez 12:
R = K · r / (1 – (1 + r)^-n)
Na tym wzorze opierają się kalkulatory rat równych, także darmowe. Kalkulator kredytu gotówkowego pyta o cztery dane:
- kwotę kredytu (K),
- oprocentowanie nominalne,
- liczbę rat (n),
- rodzaj rat: równe albo malejące.
Przykład dla 200 000 zł, 9% i 120 rat:
- Podziel 9% przez 12. Wychodzi r = 0,0075.
- Podstaw r i n do mianownika. Wychodzi ok. 0,592.
- Pomnóż kwotę przez r (1 500 zł) i podziel przez mianownik. Rata to 2 533,52 zł.
Kalkulator robi to samo, a potem rozpisuje wynik w harmonogramie spłat, gdzie każda rata dzieli się na część kapitałową i odsetkową.
Taki rachunek jest orientacyjny. Bank może policzyć ratę o parę groszy inaczej, bo stosuje własne zaokrąglenia, a stawka typu 9,99% bywa w praktyce liczona jak 10%.
Ile wynosi rata przy 200 i 250 tys. zł?
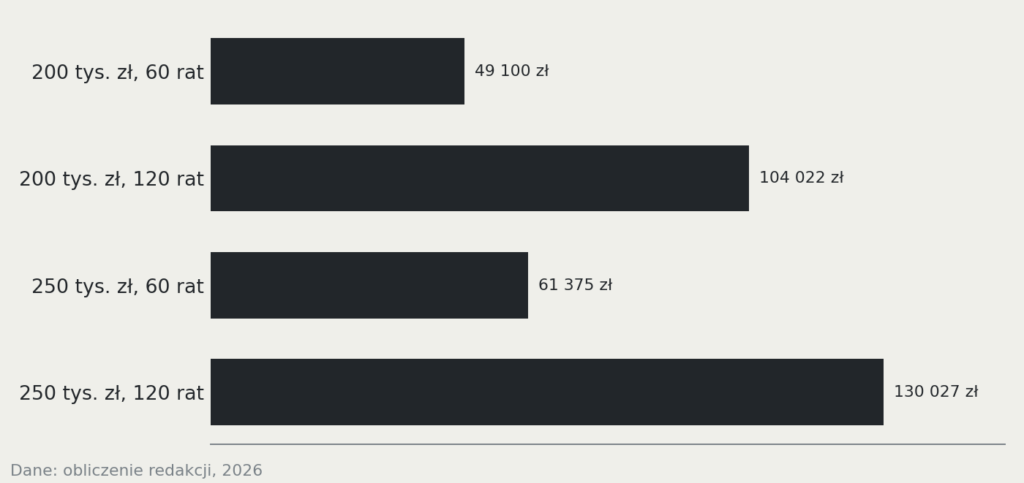
Przy 9% i 10 latach rata wynosi ok. 2 534 zł dla 200 tys. zł i ok. 3 167 zł dla 250 tys. zł.
Tabela to obliczenie redakcji, nie oferta. Przyjęliśmy stałe oprocentowanie nominalne jak w przykładzie wyżej, raty równe, bez prowizji i ubezpieczenia.
| Kwota kredytu | Liczba rat | Rata | Razem do zapłaty | Odsetki |
|---|---|---|---|---|
| 200 000 zł | 60 | 4 151,67 zł | 249 100 zł | 49 100 zł |
| 200 000 zł | 120 | 2 533,52 zł | 304 022 zł | 104 022 zł |
| 250 000 zł | 60 | 5 189,59 zł | 311 375 zł | 61 375 zł |
| 250 000 zł | 120 | 3 166,89 zł | 380 027 zł | 130 027 zł |
Wydłużenie okresu z 5 do 10 lat obniża ratę przy 200 tys. zł o ok. 1 618 zł, ale odsetki rosną ponad dwukrotnie.
Przy innej kwocie wystarczy mnożnik: na każdy 1000 zł przypada 20,76 zł raty przy 60 ratach i 12,67 zł przy 120.
Rata kredytu 100 tys. zł na 10 lat wynosi więc przy tych założeniach ok. 1 267 zł.
Na rynku są oferty do 250 000 zł ze spłatą do 10 lat (stan na październik 2026, direct.money.pl).
Czym RRSO różni się od oprocentowania?
Oprocentowanie nominalne opisuje same odsetki, a RRSO (rzeczywista roczna stopa oprocentowania) wyraża cały koszt kredytu jako procent kwoty w skali roku. Dlatego RRSO jest wyższe od oprocentowania nawet wtedy, gdy prowizja wynosi 0%: uwzględnia miesięczną kapitalizację odsetek.
Pokazuje to zestawienie porównywarki 17bankow.com z października 2026 r. Najtańsza oferta (20 000 zł, 48 miesięcy) miała prowizję 0%. Jej oprocentowanie wynosiło 7,60%, a RRSO 7,87%.
Bez opłat RRSO to (1 + r)^12 – 1, gdzie r = 0,0075 jak wyżej. W naszym przykładzie daje to ok. 9,38%.
Prowizja 5% zapłacona z góry podnosi RRSO w tym samym przykładzie (200 tys. zł, 120 rat) do ok. 10,7%. Prowizję można też doliczyć do kwoty kredytu (prowizja kredytowana), ale wtedy odsetki naliczają się także od niej.
Kalkulator RRSO potrzebuje więc więcej danych niż kalkulator raty: kwoty, okresu, oprocentowania, prowizji i innych kosztów. Oferty porównuję po RRSO i całkowitej kwocie do zapłaty, bo oferta „bez prowizji” i oferta z niższym oprocentowaniem, ale z prowizją, mogą kosztować inaczej, niż sugeruje rata.
Co wchodzi w całkowity koszt kredytu?
Całkowity koszt kredytu to wszystkie koszty, które konsument musi ponieść w związku z umową, poza kosztami notarialnymi. Całkowita kwota do zapłaty to kwota kredytu powiększona o ten koszt. Ustawowa lista obejmuje:
- odsetki,
- prowizje,
- opłaty,
- marże,
- podatki,
- koszty usług dodatkowych, zwłaszcza ubezpieczenia, gdy jest niezbędne do uzyskania kredytu.
Najłatwiej przeoczyć ubezpieczenie. Gdy bank podaje je jako niewielki procent miesięcznie, na przykład 0,009%, wygląda niewinnie. Według rekinfinansow.pl taka stawka potrafi jednak stanowić kilkadziesiąt procent kosztu pożyczki. Sprawdzaj więc nie procent, tylko kwotę ubezpieczenia w złotych.
Ile bank może maksymalnie policzyć?
Odsetki ogranicza Kodeks cywilny, a pozostałe koszty ustawa o kredycie konsumenckim. Kredyty gotówkowe w kwotach 200–250 tys. zł podlegają tej ustawie.
Odsetki maksymalne to 2 × (stopa referencyjna NBP + 3,5 pp), czyli dwukrotność odsetek ustawowych. Stopę ustala RPP (Rada Polityki Pieniężnej).
Przykład historyczny: przy stopie 5,75%, obowiązującej od października 2023 do maja 2025, limit wynosił 18,5% rocznie.
Pozaodsetkowe koszty kredytu ogranicza limit MPKK (maksymalne pozaodsetkowe koszty kredytu) w brzmieniu obowiązującym od grudnia 2022 r. Liczy się go wzorem:
K × 10% + K × n/R × 10%
Tu K to całkowita kwota kredytu, n okres spłaty w dniach, a R = 365 dni.
Jest też pułap: w całym okresie kredytowania koszty te nie mogą przekroczyć 45% kwoty. Wzór osiąga go przy okresie 3,5 roku, więc przy dłuższej spłacie suma prowizji, opłat i ubezpieczenia nie może przekroczyć kwot z tabeli.
| Kwota kredytu | Najwyższe koszty pozaodsetkowe (okres powyżej 3,5 roku) |
|---|---|
| 200 000 zł | 90 000 zł |
| 250 000 zł | 112 500 zł |
Raty równe czy malejące?
Raty malejące kosztują mniej łącznie, ale zaczynają się od wyższej raty. Rata malejąca składa się ze stałej części kapitałowej (K/n) i odsetek od salda, które z każdym miesiącem maleją. W naszym przykładzie wygląda to tak:
- pierwsza rata malejąca to 3 166,67 zł (1 666,67 zł kapitału i 1 500 zł odsetek), a rata równa 2 533,52 zł,
- odsetki łącznie wynoszą 90 750 zł przy ratach malejących i 104 022 zł przy równych.
Różnica to ok. 13 272 zł. Wybrałabym raty malejące tylko wtedy, gdy budżet bez problemu zniesie pierwszą, najwyższą ratę, bo to ona decyduje, czy oszczędność jest realna.
Jak czytać wynik kalkulatora przed podpisaniem umowy?
Wynik kalkulatora porównuje się z dokumentami oferty, które bank musi podać. Przed zawarciem umowy kredytodawca przekazuje formularz informacyjny dotyczący kredytu konsumenckiego z RRSO i całkowitą kwotą do zapłaty (art. 13). Reklama z kosztem kredytu musi zawierać przykład reprezentatywny (art. 7). Co sprawdzić:
- porównaj RRSO z formularza z RRSO z kalkulatora,
- porównaj całkowitą kwotę do zapłaty z sumą rat z własnego rachunku,
- sprawdź, czy prowizja i ubezpieczenie są wliczone w koszt,
- sprawdź, czy koszty pozaodsetkowe mieszczą się w limicie MPKK.
Wyliczenia w tym tekście są ilustracją. Wiążące są formularz informacyjny i umowa.
Czym kalkulator gotówkowy różni się od hipotecznego?
Kredyt gotówkowy nie ma zabezpieczenia hipoteką, jest krótszy (oferty sięgają ok. 10 lat) i podlega ustawie o kredycie konsumenckim wraz z jej limitami kosztów. Kredyt hipoteczny ma osobną ustawę, o kredycie hipotecznym, i liczy się go w dekadach. Ratę na mieszkanie policzysz w kalkulatorze kredytu hipotecznego, bo wymaga innych założeń.
Jak sprawdzić, czy rata zmieści się w budżecie?
Ratę porównuje się z dochodem netto i stałymi wydatkami, a nie z pensją brutto. Jeśli znasz tylko kwotę brutto, możesz przeliczyć pensję brutto na netto i dopiero od tej liczby odjąć czynsz, rachunki i inne raty.
Ratę policzysz też w arkuszu kalkulacyjnym funkcją PMT: podajesz stopę podzieloną przez 12, liczbę rat i kwotę kredytu. Nową ratę wpisz do stałych wydatków, gdy chcesz zaplanować budżet domowy.
Czy można odstąpić od umowy albo spłacić kredyt wcześniej?
Tak, można zrobić jedno i drugie: odstąpić od umowy bez podania przyczyny i spłacić kredyt przed terminem.
- Odstąpienie od umowy: 14 dni liczy się od jej zawarcia (art. 53). Jeśli dokument umowy dotarł później, termin biegnie od jego doręczenia.
- Wcześniejsza spłata: całkowity koszt maleje o koszty przypadające na skrócony okres (art. 48 i 49). Prowizja za wcześniejszą spłatę jest dozwolona tylko w okresie stałego oprocentowania. Wynosi najwyżej 1% spłacanej kwoty, gdy do końca umowy zostało ponad rok, albo 0,5%, gdy nie więcej niż rok (art. 50).
Odsetki nalicza się od kapitału pozostałego do spłaty, dlatego przy ratach równych nadpłata na początku harmonogramu obniża przyszłe odsetki bardziej niż ta sama kwota pod koniec. Do kalkulatora nadpłaty wpisuje się aktualne saldo, nie pierwotną kwotę.
Mieszkańcy Wrocławia w sporze z kredytodawcą mogą zwrócić się do miejskiego rzecznika konsumentów.